Customer Profitability Analysis: เปลี่ยนจากการวัดว่าลูกค้าซื้อเท่าไร เป็นการเข้าใจว่าลูกค้าสร้างกำไรให้ธุรกิจมากแค่ไหน
ช่วงวางแผนธุรกิจสำหรับปีถัดไป ผู้บริหารมักเริ่มต้นจากคำถามว่า ปีนี้ทำยอดขายได้เท่าไร และปีหน้าต้องเติบโตอีกกี่เปอร์เซ็นต์ จากนั้นจึงนำตัวเลขไปกำหนดเป้าหมายให้แต่ละสินค้า ช่องทาง และทีมงาน แต่มีอีกหนึ่งคำถามที่สำคัญไม่แพ้กัน คือ ยอดขายที่เพิ่มขึ้นนั้นมาจากลูกค้ากลุ่มไหน และลูกค้ากลุ่มนั้นสร้างกำไรให้ธุรกิจจริงเท่าไร?
ลองนึกถึงธุรกิจค้าปลีกที่มีลูกค้าประจำสองกลุ่ม กลุ่มแรกมียอดซื้อสูงและใช้โปรโมชั่นเป็นประจำ ส่วนอีกกลุ่มซื้อไม่บ่อยเท่า แต่ส่วนใหญ่ซื้อสินค้าในราคาเต็มและแทบไม่มีการคืนสินค้า หากพิจารณาจากยอดขายเพียงอย่างเดียว กลุ่มแรกอาจดูมีมูลค่ามากกว่าอย่างชัดเจน แต่เมื่อรวมส่วนลด ค่าจัดส่ง และต้นทุนในการให้บริการ ผลลัพธ์อาจกลับกัน
สถานการณ์นี้สะท้อนให้เห็นว่า การเติบโตของรายได้ไม่ได้หมายความว่ากำไรจะเติบโตตามเสมอไป โดยเฉพาะองค์กรที่มีต้นทุนในการดูแลลูกค้าแต่ละกลุ่มแตกต่างกัน
การทำ Customer Profitability Analysis จึงเป็นอีกหนึ่งแนวทางที่ช่วยให้องค์กรเข้าใจมูลค่าของลูกค้าได้ลึกกว่าการวัดยอดซื้อ และสามารถนำข้อมูลไปใช้วางแผนการตลาด การจัดสรรงบประมาณ และการเติบโตของธุรกิจได้อย่างมีประสิทธิภาพมากขึ้น
คำถามนี้สำคัญขึ้นเมื่องบไม่ได้โตตามเป้า Gartner 2025 CMO Spend Survey พบว่างบการตลาดคงที่ที่ 7.7% ของรายได้บริษัท และ 59% ของ CMO บอกว่างบไม่พอทำตามกลยุทธ์ (สำรวจ CMO 402 คนในอเมริกาเหนือ อังกฤษ และยุโรป) เมื่อเงินมีจำกัด การเทงบไปที่ลูกค้ากลุ่มที่ “ซื้อเยอะ” แต่ “กำไรน้อย” คือการใช้งบที่แพงที่สุดแบบหนึ่ง
บทความนี้อธิบายว่าทำไมองค์กรส่วนใหญ่ตอบคำถาม “ลูกค้ากลุ่มไหนทำกำไร” ไม่ได้ ทั้งที่มีข้อมูลครบ และจะตอบได้อย่างไรก่อนปิดงบปีหน้า
กำไรรายลูกค้า (Customer Profitability) คืออะไร และต่างจากยอดขายอย่างไร
Customer Profitability คือกำไรที่เหลือจริงจากลูกค้าแต่ละรายหรือแต่ละกลุ่ม หลังหักต้นทุนสินค้าและต้นทุนในการให้บริการลูกค้าคนนั้น (cost-to-serve) ออกแล้ว ยอดขายบอกว่าลูกค้าจ่ายเท่าไร ส่วนกำไรรายลูกค้าบอกว่าบริษัทเหลือเท่าไรหลังจากให้ส่วนลด รับคืนสินค้า จัดส่ง ตอบคำถามทาง Call Center และจ่ายค่าโฆษณาเพื่อดึงลูกค้าคนนั้นมา
ความต่างนี้ดูเล็ก แต่เคยทำให้บริษัทใหญ่ขาดทุนมาแล้ว Robert S. Kaplan แห่ง Harvard Business School เล่าถึงผู้จัดจำหน่ายเวชภัณฑ์รายหนึ่ง ที่ยอดขายโตเกือบ 3 เท่าใน 5 ปี จนแตะราว 3,000 ล้านดอลลาร์ แต่ค่าใช้จ่ายด้านการขายและบริหาร (SG&A) โตเร็วกว่ายอดขาย มาร์จิ้นลดลง และบริษัทขาดทุนครั้งแรกในรอบหลายสิบปี ต้นเหตุคือบริการเสริมที่ให้ลูกค้าบางราย — สั่งทีละน้อย ส่งด่วน เครดิตยาว — ไม่เคยถูกคิดต้นทุนกลับไปที่ลูกค้ารายนั้น
Kaplan ใช้คำว่าบริษัทเหล่านี้ “customer-obsessed rather than customer-focused” คือทุ่มเทให้ลูกค้าทุกคนเท่ากัน โดยไม่รู้ว่าใครคุ้มค่า และใครกำลังกินกำไร
ตัวอย่างต้นทุนที่ควรนำมาพิจารณา ได้แก่
- Product Cost: ต้นทุนสินค้าและต้นทุนการผลิต
- Discount & Promotion: ส่วนลด คูปอง และสิทธิประโยชน์ที่ลูกค้าได้รับ
- Logistics Cost: ค่าจัดส่ง การส่งด่วน และการจัดการสินค้าคืน
- Customer Service Cost: ต้นทุนการให้บริการ การดูแลหลังการขาย และ Call Center
- Customer Acquisition Cost (CAC): ต้นทุนในการได้มาซึ่งลูกค้า โดยควรกำหนดวิธีจัดสรรให้เหมาะสมกับช่องทางและช่วงเวลาที่วิเคราะห์
หลักการคำนวณเบื้องต้นสามารถอธิบายได้ด้วยสูตร:
Customer Profit = Customer Revenue − Customer-related Costs
อย่างไรก็ตาม การคำนวณให้ได้ตัวเลขที่มีความหมายจำเป็นต้องกำหนดขอบเขตต้นทุนให้ชัดเจน เช่น จะวิเคราะห์เฉพาะกำไรส่วนเพิ่มหลังหักต้นทุนที่เกี่ยวข้องโดยตรง หรือรวมต้นทุนการตลาดและการดำเนินงานที่จัดสรรให้ลูกค้าด้วย
สิ่งนี้สำคัญเพราะหากแต่ละแผนกใช้วิธีคำนวณต้นทุนไม่เหมือนกัน ผลการวิเคราะห์ก็อาจนำไปสู่การตัดสินใจที่แตกต่างกันได้
Whale Curve: ทำไมลูกค้าบางกลุ่มจึงสร้างกำไรให้ธุรกิจมากกว่ากลุ่มอื่น?
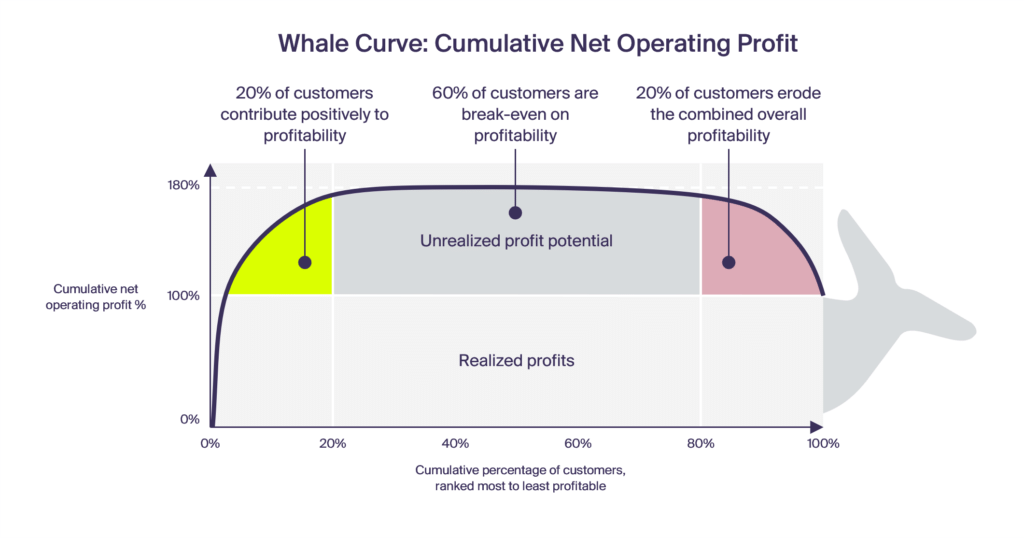
หนึ่งใน Framework ที่ใช้ทำความเข้าใจ Customer Profitability คือ Whale Curve ซึ่งเป็นกราฟแสดงกำไรสะสมของลูกค้า โดยเรียงจากกลุ่มที่สร้างกำไรมากที่สุดไปจนถึงกลุ่มที่สร้างกำไรน้อยที่สุดหรือทำให้ธุรกิจขาดทุน
ลักษณะของกราฟจะเริ่มจากการเพิ่มขึ้นเกิน 100% ของกำไรรวม ก่อนจะค่อย ๆ ลดลงเมื่อรวมลูกค้าที่มีต้นทุนในการให้บริการสูงหรือสร้างผลขาดทุนเข้าไป รูปร่างคล้ายหลังวาฬ จึงเป็นที่มาของชื่อ
งานของ Kaplan และ V. G. Narayanan (Journal of Cost Management, 2001) สรุปรูปแบบที่พบบ่อย ไว้ว่า:
- ลูกค้า 20% ที่ทำกำไรสูงสุด สร้างกำไร 150–300% ของกำไรรวม
- ลูกค้า 60–70% ตรงกลางเท่าทุนโดยประมาณ
- ลูกค้า 10–20% สุดท้าย ทำให้กำไรหายไป 50–200%
ตัวเลขเหล่านี้เป็นช่วงกว้างเพราะต่างกันตามอุตสาหกรรม ในตัวอย่างบริษัทประกันที่ Kaplan ยกมา ลูกค้า 40% แรกสร้างกำไร 130% ขณะที่ 5% สุดท้ายขาดทุนเท่ากับ 30% ของกำไรประจำปี สิ่งที่เหมือนกันทุกกรณีคือ “หลังวาฬ” สูงกว่ากำไรที่บริษัทได้จริง ช่องว่างตรงนั้นคือกำไรที่เกิดขึ้นแล้วแต่ถูกลูกค้ากลุ่มท้ายกินกลับไป
ผลต่อการตั้งเป้าตรงมาก ถ้าเป้ายอดขาย +15% มาจากการขยายลูกค้ากลุ่มท้ายของกราฟ บริษัทอาจทำยอดได้ตามเป้า แต่กำไรลดลง
ต้นทุนที่ซ่อนอยู่หลังลูกค้าแต่ละกลุ่ม และทำไมมองไม่เห็น
ปัญหาไม่ใช่ว่าองค์กรไม่มีข้อมูล แต่ข้อมูลต้นทุนกระจายอยู่คนละระบบกับข้อมูลลูกค้า และไม่เคยถูกผูกเข้ากับ customer ID เดียวกัน
| ต้นทุนที่กินกำไร | ตัวอย่าง | ข้อมูลอยู่ที่ไหน |
|---|---|---|
| ส่วนลดและโปรโมชัน | คูปอง แต้มสะสม ราคาสมาชิก | POS, E-commerce, Loyalty |
| ต้นทุนสินค้า (COGS) ต่อ SKU | สินค้ามาร์จิ้นต่ำ vs สูง | ERP |
| สินค้าคืน | ค่าขนส่งขากลับ สินค้าเสียมูลค่า | OMS, Warehouse |
| จัดส่งและคำสั่งเล็ก | ส่งฟรีทุกออเดอร์ ส่งด่วน | Logistics, OMS |
| ค่าได้มาซึ่งลูกค้า (CAC) | ค่าโฆษณาต่อลูกค้าใหม่ตามช่องทาง | Ad platforms, GA4 |
| บริการหลังการขาย | เวลา Call Center ต่อเคส | CRM, Contact Center |
| ค่าธรรมเนียมชำระเงิน | ผ่อน 0% บัตรเครดิต | Payment gateway, บัญชี |
ต้นทุนบางตัวใหญ่กว่าที่คิด ในสหรัฐฯ NRF และ Happy Returns คาดว่าสินค้าที่ถูกคืนปี 2024 มีมูลค่า 890,000 ล้านดอลลาร์ หรือ 16.9% ของยอดขายทั้งปี ตลาดไทยอาจไม่ได้สูงเท่านี้ แต่ประเด็นคือการคืนสินค้ามักกระจุกตัวในลูกค้าบางกลุ่ม ถ้าดูเฉพาะยอดขาย กลุ่มนี้จะดูเป็นลูกค้าชั้นดี
ความท้าทายของหลายองค์กรไม่ได้อยู่ที่การไม่มีข้อมูล แต่อยู่ที่ข้อมูลเหล่านี้ถูกจัดเก็บอยู่คนละระบบ และไม่ได้เชื่อมโยงกลับมาที่ลูกค้าคนเดียวกัน ตัวอย่างเช่น ฝ่ายการตลาดอาจเห็นว่าลูกค้าคนหนึ่งซื้อสินค้าผ่าน E-Commerce หลายครั้ง ขณะที่ฝ่ายปฏิบัติการเห็นข้อมูลการคืนสินค้า และฝ่ายบัญชีมีข้อมูลต้นทุนสินค้าอยู่ใน ERP
หากไม่สามารถเชื่อมโยงข้อมูลทั้งหมดเข้าด้วยกัน องค์กรก็จะเห็นเพียงบางส่วนของ Customer Journey และไม่สามารถประเมินต้นทุนที่เกิดขึ้นจากลูกค้ารายนั้นได้อย่างครบถ้วน นี่จึงเป็นเหตุผลว่าทำไมการวาง Data Foundation และการเชื่อมโยง Customer Identity จึงมีความสำคัญต่อการวิเคราะห์ Customer Profitability
ถ้าข้อมูลต้นทุนมีอยู่แล้ว ทำไมทีมการตลาดยังแบ่งกลุ่มลูกค้าจากยอดซื้อ
คำตอบส่วนใหญ่อยู่ที่ระบบที่ทีมการตลาดใช้ทุกวัน CDP แบบสำเร็จรูป (Packaged CDP) ถูกออกแบบมาเพื่อรวมข้อมูลลูกค้าให้เป็น profile เดียวแล้วส่งไปใช้ในแคมเปญ ข้อมูลที่ถูกดึงเข้ามาจึงเน้นพฤติกรรม: คลิก เปิดอีเมล ซื้ออะไร ยอดเท่าไร ส่วนต้นทุนสินค้า ค่าขนส่ง และต้นทุนบริการอยู่ใน ERP และ Data Warehouse ของฝ่ายบัญชี ซึ่งมักไม่ถูกส่งเข้า CDP เลย
การคัดลอกข้อมูลการเงินไปเก็บบน infrastructure ของ vendor อีกชุดหนึ่งมีคำถามตามมาหลายข้อ: ใครเป็นเจ้าของข้อมูล ตัวเลขสองชุดจะตรงกันไหม และค่าใช้จ่ายจะเพิ่มเท่าไรเมื่อปริมาณข้อมูลโต ผลคือฝ่ายการตลาดแบ่งกลุ่มลูกค้าตาม RFM (Recency, Frequency, Monetary) ซึ่งตัว M คือยอดซื้อ ไม่ใช่กำไร
Revenue-based vs Profit-based Segmentation: เปลี่ยนคำถาม คำตอบเปลี่ยน
| มิติ | Revenue-based | Profit-based |
|---|---|---|
| คำถามหลัก | ใครซื้อเยอะที่สุด | ใครทำกำไรเหลือมากที่สุด |
| ข้อมูลที่ใช้ | ยอดซื้อ ความถี่ ความใหม่ | ยอดซื้อ + มาร์จิ้นต่อ SKU + ส่วนลด + สินค้าคืน + cost-to-serve + CAC |
| เจ้าของตัวเลข | ฝ่ายการตลาด | การตลาด + การเงิน + ปฏิบัติการ |
| ความเสี่ยงหลัก | เทงบให้ลูกค้าที่ซื้อเยอะแต่กำไรต่ำ | การปันต้นทุนที่ไม่ตรงกันระหว่างทีม |
| การตัดสินใจที่ได้ | ใครควรได้โปรโมชัน | กลุ่มไหนควรลงทุนเพิ่ม ลดต้นทุนบริการ หรือปรับเงื่อนไข |
ตัวอย่างการวิเคราะห์: ลูกค้า VIP อาจไม่ใช่กลุ่มที่สร้างกำไรสูงที่สุด
ลองพิจารณาสถานการณ์สมมติของธุรกิจค้าปลีกแห่งหนึ่ง ซึ่งแบ่งลูกค้าออกเป็น 2 กลุ่ม โดยใช้ยอดซื้อเฉลี่ยต่อปีเป็นเกณฑ์
หมายเหตุ: ตัวเลขทั้งหมดเป็นตัวอย่างสมมติเพื่ออธิบายแนวคิด ไม่ใช่ข้อมูลจากลูกค้าจริง
| รายการ | Customer A: VIP สายโปร | Customer B: ซื้อราคาเต็ม |
|---|---|---|
| รายได้ต่อปี | 30,000 บาท | 18,000 บาท |
| ต้นทุนสินค้า | 15,000 บาท | 9,000 บาท |
| ส่วนลดและโปรโมชั่น | 5,000 บาท | 1,000 บาท |
| ต้นทุนจัดส่งและบริการ | 8,000 บาท | 1,500 บาท |
| กำไรหลังหักต้นทุน | 2,000 บาท | 6,500 บาท |
จากตัวอย่างนี้ Customer A มียอดซื้อสูงกว่า Customer B ถึง 12,000 บาท แต่กลับสร้างกำไรได้น้อยกว่า
หากองค์กรใช้ยอดซื้อเป็นเกณฑ์หลักในการให้สิทธิประโยชน์และจัดสรรงบประมาณ Customer A อาจได้รับการลงทุนเพิ่มอย่างต่อเนื่อง ทั้งที่ Customer B มีความสามารถในการสร้างกำไรสูงกว่า
เมื่อเห็นข้อมูลในมุมนี้ กลยุทธ์การตลาดอาจเปลี่ยนไป เช่น
- วิเคราะห์ว่าปัจจัยใดทำให้ Customer A มีต้นทุนการให้บริการสูง
- ปรับเงื่อนไขโปรโมชั่นและการจัดส่งให้เหมาะสมกับพฤติกรรมการซื้อ
- ศึกษาพฤติกรรมของ Customer B เพื่อค้นหาลูกค้ากลุ่มใหม่ที่มีลักษณะใกล้เคียงกัน
- ออกแบบข้อเสนอที่ช่วยเพิ่มมูลค่าการซื้อโดยไม่ทำให้ต้นทุนสูงเกินความจำเป็น
สิ่งสำคัญคือการใช้ข้อมูลเพื่อปรับกลยุทธ์ ไม่ใช่การลดสิทธิประโยชน์ของลูกค้าทุกคนที่มีต้นทุนสูงโดยไม่พิจารณาบริบท
Composable CDP ช่วยให้การวิเคราะห์ Customer Profitability ทำได้อย่างไร?
เมื่อองค์กรมีข้อมูลจากหลายระบบ ความท้าทายต่อไปคือการนำข้อมูลเหล่านั้นมาเชื่อมโยงและใช้งานร่วมกัน
Composable CDP เป็นแนวทางการจัดการ Customer Data ที่ใช้ Data Warehouse ขององค์กรเป็นศูนย์กลาง และเชื่อมต่อกับเครื่องมือหรือองค์ประกอบต่าง ๆ เพื่อสร้าง Customer Profile และนำข้อมูลไปใช้งานต่อ
แนวทางนี้มีประโยชน์กับองค์กรที่มี Data Warehouse อยู่แล้ว และต้องการนำข้อมูลลูกค้าจากหลายระบบมาใช้ร่วมกับข้อมูลธุรกิจ โดยไม่จำเป็นต้องย้ายข้อมูลทั้งหมดไปจัดเก็บในแพลตฟอร์ม CDP อีกชุดหนึ่ง
สำหรับ Customer Profitability สามารถอธิบายกระบวนการได้เป็น 4 ขั้นตอน
1. Data Integration: เชื่อมต่อข้อมูลจากหลายระบบ
นำข้อมูลจาก POS, E-Commerce, CRM, ERP และระบบอื่น ๆ ที่เกี่ยวข้องมาเชื่อมโยงกัน เพื่อให้เห็นข้อมูลทั้งด้านพฤติกรรมการซื้อและต้นทุนที่เกิดขึ้น
2. Customer Identity Resolution: รวมข้อมูลลูกค้าให้เป็นภาพเดียวกัน
จัดการข้อมูลที่ซ้ำซ้อนหรือกระจัดกระจาย เช่น ลูกค้าคนเดียวกันที่มีบัญชีสมาชิกหลายช่องทาง เพื่อให้การวิเคราะห์อ้างอิง Customer Profile ได้อย่างถูกต้อง
3. Customer Profitability Analysis: วิเคราะห์รายได้และต้นทุน
นำข้อมูลรายได้ ส่วนลด ต้นทุนสินค้า และต้นทุนการให้บริการมาประมวลผลตาม Business Logic ที่องค์กรกำหนด เพื่อประเมินความสามารถในการทำกำไรของลูกค้าแต่ละกลุ่ม
4. Data Activation: นำผลวิเคราะห์ไปใช้กับกลยุทธ์ธุรกิจ
ส่งต่อ Customer Segment ไปยัง Marketing Automation, CRM หรือช่องทางสื่อสารต่าง ๆ เพื่อออกแบบโปรโมชั่น การรักษาลูกค้า และแคมเปญที่สอดคล้องกับมูลค่าของลูกค้าแต่ละกลุ่ม
ทั้งนี้ Composable CDP ไม่ได้ทำให้ข้อมูลต้นทุนถูกต้องขึ้นโดยอัตโนมัติ องค์กรยังต้องกำหนดวิธีคำนวณต้นทุนและตรวจสอบคุณภาพข้อมูลก่อนนำผลลัพธ์ไปใช้ตัดสินใจ
5 ขั้นตอนที่องค์กรควรเริ่มก่อนนำ Customer Profitability ไปใช้จริง
สำหรับองค์กรที่ต้องการเริ่มวิเคราะห์กำไรรายลูกค้า ไม่จำเป็นต้องลงทุนสร้างระบบใหม่ทั้งหมดตั้งแต่ต้น แต่ควรเริ่มจากการวางกรอบการวิเคราะห์ให้ชัดเจนก่อน
Step 1: กำหนดนิยามกำไรต่อลูกค้า
ตกลงร่วมกันระหว่างฝ่ายการตลาด การเงิน และปฏิบัติการ ว่าจะนำต้นทุนประเภทใดมาคำนวณ และจะใช้หลักเกณฑ์การจัดสรรต้นทุนอย่างไร
Step 2: ตรวจสอบแหล่งข้อมูลและ Customer Identity
สำรวจว่าข้อมูลรายได้ ต้นทุน และพฤติกรรมลูกค้าอยู่ในระบบใดบ้าง รวมถึงตรวจสอบว่าสามารถเชื่อมโยงข้อมูลกลับไปยังลูกค้าคนเดียวกันได้หรือไม่
Step 3: เริ่มวิเคราะห์กลุ่มลูกค้าปัจจุบัน
เลือกกลุ่มลูกค้าหรือผลิตภัณฑ์ที่มีข้อมูลเพียงพอ แล้วทดลองคำนวณ Customer Profitability เพื่อทำความเข้าใจความแตกต่างของแต่ละกลุ่ม
Step 4: นำผลวิเคราะห์ไปปรับกลยุทธ์
พิจารณาว่าลูกค้ากลุ่มใดควรได้รับการลงทุนเพิ่ม กลุ่มใดควรปรับต้นทุนการให้บริการ และกลุ่มใดมีโอกาสเติบโตในระยะยาว
Step 5: กำหนด KPI ที่สะท้อนทั้งยอดขายและกำไร
นอกจาก Revenue Growth ควรติดตามตัวชี้วัด เช่น Customer Profitability, Profit Margin per Segment และ Cost-to-Serve เพื่อให้การเติบโตของธุรกิจไม่ได้วัดจากยอดขายเพียงด้านเดียว
Sourcesible กับการต่อยอด Customer Data สู่การตัดสินใจทางธุรกิจ
การวิเคราะห์ Customer Profitability ต้องอาศัยข้อมูลจากหลายระบบและการเชื่อมโยงข้อมูลให้สามารถใช้งานร่วมกันได้
Sourcesible คือ Composable CDP ของ Predictive ที่ออกแบบมาเพื่อเชื่อมต่อข้อมูลจากหลายแหล่ง โดยทำงานร่วมกับ Data Warehouse ขององค์กร ช่วยให้ธุรกิจสามารถสร้าง Customer Profile และนำข้อมูลไปใช้ในกระบวนการวิเคราะห์และ Data Activation ได้
สำหรับโจทย์ Customer Profitability องค์กรสามารถนำข้อมูลด้านการขาย พฤติกรรมลูกค้า และต้นทุนที่ผ่านการจัดเตรียมและกำหนด Business Logic แล้ว มาใช้สร้างกลุ่มลูกค้าตามความสามารถในการทำกำไร
นอกจากนี้ ความสามารถด้าน Agentic AI และ Chat with Your Data ยังช่วยให้ทีมธุรกิจสามารถตั้งคำถามกับข้อมูลด้วยภาษาธรรมชาติได้ โดยผลลัพธ์ยังขึ้นอยู่กับความพร้อมของข้อมูล การกำหนดสิทธิ์เข้าถึง และความถูกต้องของโมเดลการคำนวณ
อย่างไรก็ตาม เทคโนโลยีเป็นเพียงส่วนหนึ่งของการเปลี่ยนแปลง องค์กรยังต้องให้ความสำคัญกับ People และ Process เพื่อให้ข้อมูลที่ได้ถูกนำไปใช้ในการตัดสินใจจริง ตามแนวคิด People → Process → Platform
ข้อจำกัดที่ควรพิจารณาก่อนเริ่ม Customer Profitability Analysis
ก่อนนำผลการวิเคราะห์ไปใช้กำหนดกลยุทธ์ องค์กรควรพิจารณาประเด็นต่อไปนี้ด้วย
- Cost Allocation: การปันส่วนต้นทุนบางประเภทต้องอาศัยสมมติฐานและหลักเกณฑ์ที่ตกลงร่วมกัน จึงควรระบุวิธีคำนวณให้ชัดเจน
- Data Quality: ข้อมูลลูกค้าที่ซ้ำซ้อนหรือไม่ครบถ้วนอาจทำให้ผลการวิเคราะห์คลาดเคลื่อน
- Technology Readiness: Composable CDP เหมาะกับองค์กรที่มี Data Warehouse และ Data Foundation ที่พร้อมใช้งานในระดับหนึ่ง
- Data Privacy: การเชื่อมโยงและนำข้อมูลลูกค้าไปใช้ต้องสอดคล้องกับ PDPA และวัตถุประสงค์ที่ได้รับอนุญาต
- Customer Lifetime Value: ไม่ควรตัดสินลูกค้าจากกำไรในช่วงเวลาสั้น ๆ เพียงอย่างเดียว โดยเฉพาะลูกค้าใหม่ที่อาจมีต้นทุนในการได้มาสูง แต่สร้างกำไรได้ในระยะยาว
คำถามที่พบบ่อย
วิเคราะห์กำไรรายลูกค้าต่างจาก RFM อย่างไร?
RFM วัดพฤติกรรมการซื้อด้วยความใหม่ ความถี่ และยอดซื้อ ส่วนการวิเคราะห์กำไรรายลูกค้าหักต้นทุนสินค้า ส่วนลด สินค้าคืน และ cost-to-serve ออก ทั้งสองใช้ร่วมกันได้ แต่ RFM อย่างเดียวไม่บอกว่าลูกค้าคนไหนทำกำไร
ต้องมี Composable CDP ก่อนถึงจะวิเคราะห์กำไรรายลูกค้าได้ไหม?
ไม่จำเป็น การวิเคราะห์ครั้งแรกทำได้ด้วย Data Warehouse และเครื่องมือ BI แต่ถ้าต้องการใช้ segment ตามกำไรในแคมเปญต่อเนื่อง Composable CDP ช่วยให้ส่งต่อไปยังช่องทางการตลาดได้โดยไม่ต้อง export ไฟล์ด้วยมือ
ลูกค้าที่ขาดทุนควรตัดทิ้งเลยไหม?
ส่วนใหญ่ไม่ Kaplan แนะนำให้เริ่มจากปรับเงื่อนไขให้บริการเสริมคุ้มต้นทุน หรือกระตุ้นให้ซื้อสินค้ามาร์จิ้นสูงขึ้น การเลิกค้าขายเป็นทางเลือกสุดท้ายเมื่อปรับแล้วยังไม่คุ้ม
สรุป: การเติบโตที่ดีต้องรู้ว่ากำไรมาจากลูกค้ากลุ่มไหน
การตั้งเป้ายอดขายที่สูงขึ้นอาจเป็นจุดเริ่มต้นของการเติบโต แต่การเข้าใจว่าลูกค้ากลุ่มใดสร้างกำไรให้ธุรกิจจริง คือสิ่งที่ช่วยให้องค์กรกำหนดทิศทางการเติบโตได้อย่างมีคุณภาพมากขึ้น
Customer Profitability Analysis ช่วยให้ธุรกิจมองเห็นความสัมพันธ์ระหว่างรายได้ ต้นทุน และพฤติกรรมลูกค้า พร้อมนำข้อมูลไปใช้วางแผนการตลาด การบริหารต้นทุน และการจัดสรรทรัพยากรได้อย่างเหมาะสม เพราะเป้าหมายของการใช้ Data ไม่ควรหยุดอยู่ที่การรู้ว่าลูกค้าซื้ออะไรหรือซื้อบ่อยแค่ไหน แต่ต้องช่วยให้องค์กรเข้าใจด้วยว่า การลงทุนกับลูกค้าแต่ละกลุ่มสร้างคุณค่ากลับคืนให้ธุรกิจมากน้อยเพียงใด
หากองค์กรของคุณมีข้อมูลลูกค้าจากหลายระบบ แต่ยังไม่สามารถเชื่อมโยงข้อมูลเหล่านั้นเพื่อวิเคราะห์ผลลัพธ์ทางธุรกิจได้ Predictive พร้อมให้คำปรึกษาด้าน Data Strategy, Customer Data Platform และ Data Activation เพื่อช่วยวางรากฐานการใช้ข้อมูลให้เกิดประโยชน์กับธุรกิจ
ถ้าอยากรู้ว่าองค์กรพร้อมแค่ไหน ลองเริ่มจาก แบบประเมินความพร้อม CDP ใช้เวลาไม่ถึง 2 นาที หรือ พูดคุยกับทีม Predictive เพื่อดูว่า Sourcesible เชื่อมกับระบบที่คุณมีอยู่ได้อย่างไร
How we can help
Fill out the form below to discuss your needs or learn more about our services
"*" indicates required fields